

Na edição de hoje:
🔮 O modelo que o Nubank criou e a pergunta que o mercado ainda não está fazendo
💡 Por que sequências de transações revelam o que as médias escondem
🏆 O que descobrimos quando construímos nossa própria versão disso
THE DARK SIDE
O modelo que o Nubank criou e a pergunta que o mercado ainda não está fazendo
Há anos, a inteligência mais valiosa do mercado financeiro está sendo subutilizada. Toda transação que um cliente faz registra uma intenção, uma urgência, um padrão de comportamento que os modelos convencionais de crédito e risco ignoram na maior parte do tempo, porque esses modelos trabalham com resumos, não com sequências.
O Nubank foi um dos primeiros a tornar público o que acontece quando você para de resumir e começa a ler. O nuFormer, seu modelo proprietário para dados transacionais, foi treinado com 330 milhões de parâmetros sobre aproximadamente 600 bilhões de transações, usando a mesma lógica por trás dos grandes modelos de linguagem, pois em vez de aprender a completar frases, o modelo aprende a ler sequências de comportamento financeiro, identificando padrões que só aparecem quando você analisa a ordem dos eventos, não apenas a soma deles.
Os resultados que o Nubank reportou são verificáveis, com ganhos médios de 1,20% em AUC nos benchmarks internos, modelo em produção para decisões de crédito servindo mais de 100 milhões de clientes no Brasil e expansão para empréstimos pessoais, México e Colômbia. A aquisição da Hyperplane em julho de 2024, que trouxe pesquisadores formados no Google, Meta, Apple e Microsoft, foi o acelerador que permitiu escalar esse experimento para produção em menos de um ano.
A pergunta que o setor deveria fazer em voz alta é:
Quantas empresas do mercado financeiro brasileiro têm 100 milhões de clientes, 600 bilhões de transações de treinamento e uma equipe de pesquisa de fronteira para fazer o mesmo?
O avanço do Nubank é real e documentado, e a questão que fica é o que ele representa para o restante do mercado que não opera nessa escala.
POWER PILLS
Por que sequências de transações revelam o que as médias escondem
O modelo que lê médias não entende histórias
Durante décadas, os modelos de risco de crédito funcionaram com base em uma lógica bem estabelecida, que consistia em pegar o histórico financeiro de um cliente, calcular médias, totais, máximos e mínimos ao longo de um período, e usar esses números agregados para decidir se ele é um bom ou mau pagador. Essa abordagem continua entregando resultados razoáveis, mas trata o tempo como um detalhe, comprimindo meses de comportamento em um único número.
Perguntar qual foi a média de atrasos nos últimos 12 meses é como perguntar pela temperatura média de uma cidade para decidir o que vestir, pois pode ser útil mas omite completamente se o inverno foi rigoroso, se o verão foi extremo e se a primavera chegou tarde. O comportamento financeiro de um cliente segue a mesma lógica, e o que os Transformers permitem é ler a sequência completa, entender o que aconteceu primeiro, o que veio depois e o que esse padrão temporal revela sobre o comportamento futuro.
O experimento que fizemos para não ficar apenas na teoria
Na PoD, o CTO Bruno Jardim leu a pesquisa do Nubank sobre Foundation Models para dados transacionais e tomou uma decisão que qualquer empresa de tecnologia séria deveria tomar: testar.
Construímos uma infraestrutura dedicada em Oracle Cloud com GPU NVIDIA e comparamos três abordagens sobre uma base pública de risco de crédito, sendo:
Um modelo tradicional com engenharia de atributos, calculados a partir do histórico de contratos;
Um Transformer puro que aprende representações diretamente da sequência de contratos;
Um modelo híbrido que combina as variáveis do método tradicional com as representações aprendidas pelo Transformer.
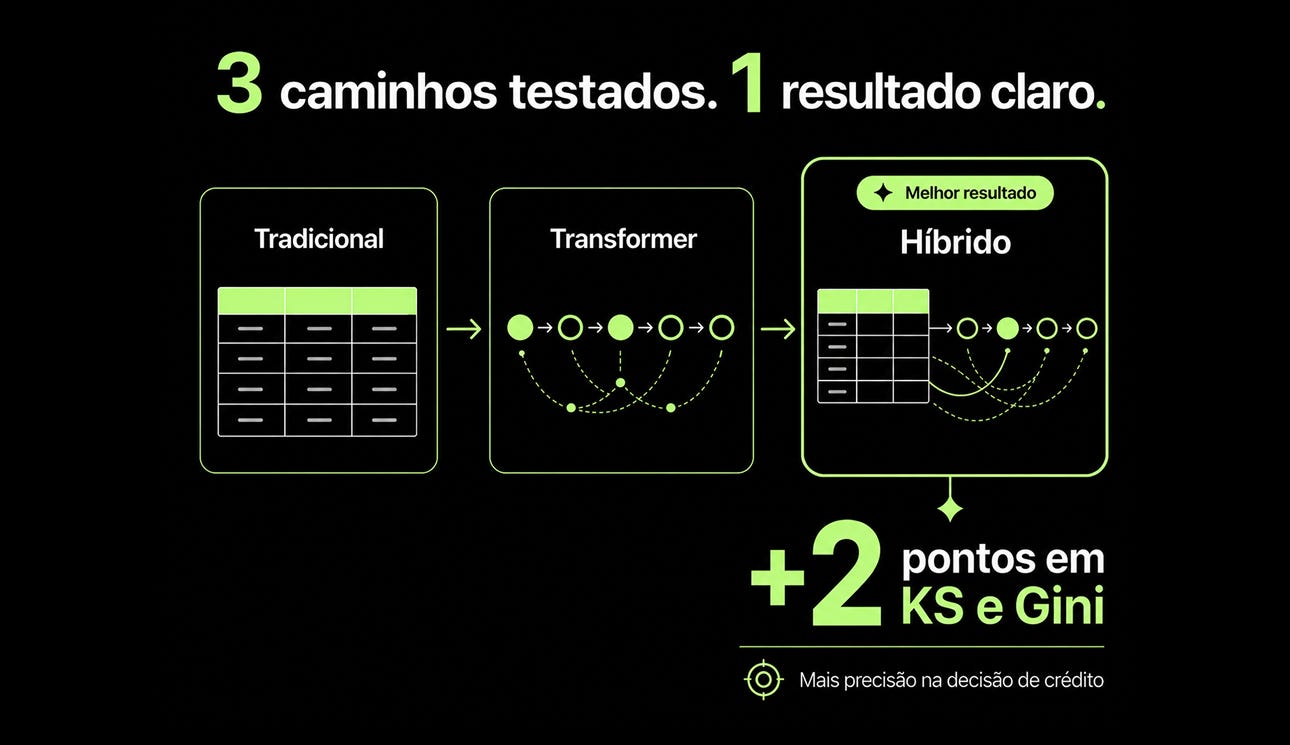
O modelo híbrido entregou o melhor resultado, com ganho de dois pontos nas métricas de discriminação de risco que o mercado financeiro chama de KS e Gini.
Para quem não trabalha diretamente com essas métricas, a explicação prática é direta, pois elas medem com que precisão um modelo separa os bons pagadores dos maus pagadores, e dois pontos a mais significa que você consegue aprovar mais clientes mantendo o mesmo nível de inadimplência, ou manter o mesmo volume de aprovações e reduzir as perdas por inadimplência. Em operações que processam centenas de milhares de decisões por mês, essa diferença tem valor financeiro mensurável.
O próximo passo, e por que ele muda o tamanho da oportunidade
O experimento que fizemos utilizou apenas uma fonte de dados, o histórico de contratos, e já observamos ganhos consistentes. A expectativa é que esses ganhos aumentem significativamente quando o modelo for expandido para incorporar a jornada financeira completa, incluindo movimentações em conta, PIX, cartões, pagamentos e investimentos.
A próxima etapa técnica é pré-treinar o modelo de forma auto-supervisionada, com a mesma lógica que faz um modelo de linguagem aprender a entender texto antes de ser ajustado para uma tarefa específica. Aplicado ao dado transacional, isso significa ensinar o modelo a entender a linguagem do comportamento financeiro antes de treiná-lo para prever inadimplência, fraude ou churn, criando uma base reutilizável para diferentes problemas, assim como o Nubank está construindo com o nuFormer.
THE 5% CLUB
O que descobrimos quando construímos nossa própria versão disso
A hipótese que decidimos testar
Quando o Nubank publicou sua pesquisa sobre Foundation Models para dados transacionais, a maioria das empresas do mercado financeiro teve uma de duas reações:
Achou impressionante, mas distante demais da sua realidade
Esperou que alguém fizesse uma versão acessível.
A PoD teve uma terceira reação, que foi decidir construir e medir.
Com infraestrutura dedicada em Oracle Cloud com GPU NVIDIA, desenvolvemos diferentes arquiteturas baseadas em Transformers e comparamos os resultados com o método tradicional usado pelo mercado, sobre dados reais de risco de crédito.
O que o experimento confirmou além dos números
O ganho de 2 pontos nas métricas de discriminação de risco foi relevante, mas o dado mais importante foi outro: a informação que o modelo híbrido capturou estava escondida na sequência das transações, não nas médias calculadas a partir delas. Isso confirma que qualquer instituição financeira com histórico de comportamento transacional dos clientes já tem o insumo necessário para esse tipo de modelo, sem precisar da escala de dados do Nubank para começar.
O experimento ainda utilizou apenas uma única fonte de dados. Quando expandirmos para a jornada financeira completa, incluindo PIX, cartões e investimentos, a expectativa é que os ganhos aumentem de forma significativa.
O caminho para quem não tem 100 milhões de clientes
O que o experimento da PoD mostrou é que o conceito técnico que o Nubank implementou em escala pode ser aplicado em operações menores, com os dados que essas empresas já possuem e com uma arquitetura adaptada ao contexto específico de cada negócio. O acesso a esse tipo de inteligência não precisa ser exclusividade de quem tem centenas de engenheiros e bilhões de registros de treinamento.
A PoD encontrou um caminho para replicar a lógica do que o Nubank construiu, de forma adaptada ao porte e à realidade de empresas que não operam nessa escala, mas que têm os dados e os problemas de negócio que essa arquitetura resolve.
A próxima pergunta para qualquer empresa do mercado financeiro é:
Quanto dessa inteligência já está escondida nos dados transacionais que você gera todos os dias, e o que muda quando você começa a lê-los como sequência em vez de resumo?
Se você quer entender quanto dessa inteligência já está nos dados que a sua empresa gera todos os dias, marque uma conversa conosco.
→ Marque uma conversa com nossos especialistas.
Bruno Jardim
Co-Founder e CTO da PowerOfData
Até a próxima News! 🧠

A POD PILLS é enviada quinzenalmente, toda quarta-feira às 7h15, de graça, direto na sua caixa de entrada. Se você quer receber as próximas, inscreva-se aqui.
Disclaimer:
Análise independente da PowerOfData sobre case divulgado publicamente pelo Nubank em “Building Foundation Models into Nubank’s AI Platform”, building.nubank.com, 11 de junho de 2025. Não há qualquer vínculo, parceria ou endosso entre a PowerOfData e o Nubank.